El ahorro individual enfrentó resistencias políticas y sociales desde su creación. Más recientemente, la propuesta de reforma constitucional sometida a plebiscito en octubre de 2024, que entre otros cambios suponía su eliminación, no alcanzó los votos necesarios. Este resultado confirmó la continuidad institucional del sistema mixto, aunque no implica que todos los aspectos de su diseño actual cuenten con una valoración igualmente favorable.
El debate se concentra ahora en cómo mejorar su funcionamiento. En particular, las discusiones recientes han puesto el foco en dos objetivos: reducir costos que han perdido justificación en el nuevo contexto regulatorio y ampliar las posibilidades de diversificación del Fondo de Ahorro Previsional (FAP). Ambos cambios podrían elevar el ahorro acumulado y las prestaciones futuras, pero también plantean desafíos de diseño, regulación y gobernanza.
La mejora del pilar abarca diferentes aristas, pero todas con un mismo objetivo: generar mayor rendimiento del ahorro generado durante la etapa activa de los trabajadores para alcanzar mayores prestaciones en la etapa pasiva. Para alcanzar este mayor rendimiento, las opciones disponibles implican mejorar la eficiencia del sistema (menores costos), asegurando que esos ahorros se trasladen a una menor comisión cobrada por las AFAP y mejorar la rentabilidad potencial del FAP.
Diferentes elementos vinculados a estas cuestiones fueron abordados recientemente en el marco del Diálogo Social para la reforma del Sistema de Protección Social instaurado por la actual administración y posteriormente en la mesa de diálogo establecida entre el Poder Ejecutivo (con participación del Ministerio de Economía y Finanzas y la Oficina de Planeamiento y Presupuesto) y las AFAP.
En esta nota nos vamos a concentrar en dos desafíos actuales, que han sido incorporados en la discusión reciente: uno por el lado de los costos del sistema, y otro vinculado a las posibilidades de rentabilidad del FAP.
Por el lado de la eficiencia en materia de costos, la Ley 20.130 generó un cambio de contexto en el sistema que merecía ser tenido en cuenta. La misma amplió progresivamente el universo de trabajadores comprendidos obligatoriamente en el sistema mixto, reduciendo la relevancia que tenía la afiliación voluntaria bajo el régimen anterior. La aportación al sistema mixto (y por lo tanto al pilar de ahorro individual) se tornó obligatoria para los nuevos trabajadores que ingresan al mercado laboral con independencia de su nivel de ingreso (1). Esto contrasta con la situación anterior donde hasta un primer umbral de ingresos (actualmente situado en $ 96.279) la aportación al pilar de ahorro individual era opcional.
El nuevo escenario, que tenderá a que todos los trabajadores aporten al sistema mixto, generó que la estructura de ventas de las AFAP perdiera relevancia, puesto que no es capaz de atraer a nuevos afiliados al pilar de ahorro. En este contexto, la estructura de ventas de las empresas, que evidentemente es parte de la estructura de costo de las mismas y por lo tanto se refleja en la comisión cobrada a los usuarios del sistema, prácticamente dejó de aportar valor al sistema en su conjunto.
No obstante, en las condiciones actuales, las AFAP no pueden prescindir de estos costos, porque sí aportan valor desde el punto de vista de cada empresa considerada de forma individual. Para las empresas asumir costos en fuerza de venta constituye lo que en teoría de juegos se denomina una estrategia dominante, esto es, la conducta óptima con independencia de lo que haga la competencia. En efecto, para cada empresa, la inversión en fuerza de venta es ventajosa si la competencia decide no asumir costos en este rubro, puesto que le permitirá ganar proporción de mercado. Por otro lado, si la competencia decide invertir en fuerza de ventas, nuevamente la mejor estrategia para la empresa es mantener una estructura de ventas para no perder participación en el mercado. Esto determina que todas las empresas mantengan su estructura de costos asociados a la fuerza de ventas, aunque a nivel del sistema en su conjunto estas estructuras no sean capaces de generar valor.
Las discusiones recientes sobre transformaciones al pilar de ahorro han recogido este desafío con diferentes propuestas. En el marco del Diálogo Social, se propuso la reorganización del funcionamiento del pilar, centralizando la gestión de las cuentas en un único organismo público, pero manteniendo las tareas de inversión descentralizadas en las AFAP. La propuesta venía ligada a procurar eliminar la actual competencia por clientes en un contexto de afiliación obligatoria, sumada a otras potenciales ganancias de eficiencia vinculadas a economías de escala logradas vía la centralización.
La propuesta generó resistencias. Sus críticos señalaron los riesgos operativos y de transición asociados a la creación de una nueva institucionalidad, así como la incertidumbre acerca de la magnitud de las economías de escala que podrían obtenerse. Sus defensores, en cambio, destacaron el potencial de centralizar funciones administrativas y eliminar costos comerciales considerados redundantes.
Considerando los mencionados riesgos, pero atendiendo al mismo objetivo, en las recomendaciones de cambio surgidas de la mesa de diálogo entre el Poder Ejecutivo y las AFAP se planteó generar un nuevo mecanismo de competencia. La propuesta consistiría en asignar mediante licitación determinados grupos de afiliados (previsiblemente, los nuevos ingresos al sistema), utilizando la comisión como uno de los principales criterios de competencia. El mecanismo mantendría la posibilidad de traspaso, pero reduciría los incentivos a competir mediante estructuras comerciales costosas.
En materia de rentabilidad del Fondo Previsional, un problema largamente discutido en el pilar de ahorro uruguayo es que su regulación condiciona una fuerte exposición a títulos de deuda pública nacional de renta fija. Históricamente, esto generó un problema para la adecuada diversificación del portafolio de inversiones, en tanto existe una concentración muy grande en el riesgo vinculado a Uruguay. Esto es, en caso de ocurrencia de un episodio macroeconómico severo en la economía uruguaya que genere una pérdida de valor relevante de sus títulos, implicaría una caída importante del valor del fondo previsional, afectando especialmente las jubilaciones de las generaciones que fueran a jubilarse en dicho momento.
En la actualidad, al problema de diversificación mencionado se agrega un aspecto adicional importante. Desde hace años la economía uruguaya ha consolidado una gestión de la deuda valorada muy positivamente en los mercados, llevando a que los títulos uruguayos sean hoy los de menor prima de riesgo en toda América Latina y el Caribe. Si bien esto constituye una muy buena noticia para el país, representa un desafío para la rentabilidad del FAP en la medida en que queda restringido a invertir mayoritariamente en títulos de renta fija con bajos retornos de largo plazo (asociados a su bajo nivel de riesgo). Si la prima de riesgo soberano de Uruguay se mantiene en niveles reducidos y no se amplía el universo de inversión, será difícil que el FAP reproduzca las tasas de rentabilidad observadas en algunos períodos del pasado (ver gráfico 1).
Gráfico 1. Rentabilidad histórica del Fondo de Ahorro Previsional en Unidades Reajustables (%)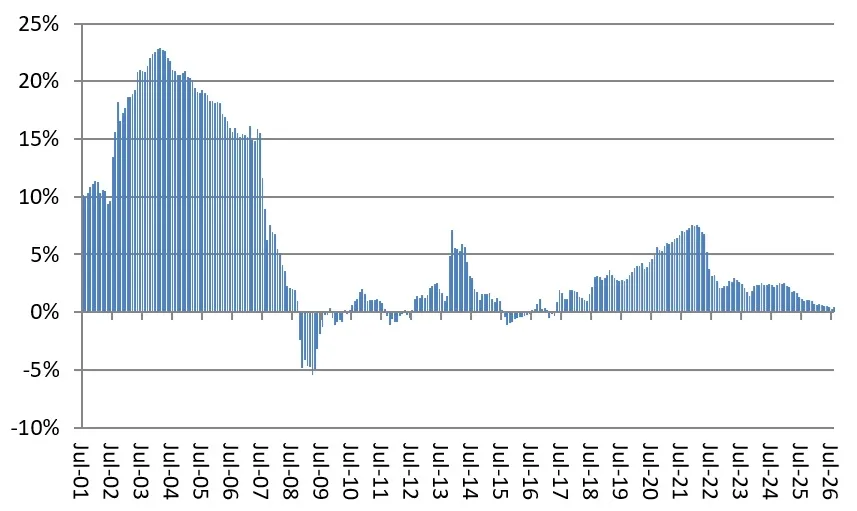
Fuente: BCU.
Atendiendo a este desafío, la mesa de trabajo entre el Poder Ejecutivo y las AFAP retomó la propuesta de flexibilizar las opciones de inversión, principalmente mediante una mayor apertura hacia inversiones en el exterior. Una mayor diversificación internacional permitiría reducir la concentración en el riesgo soberano uruguayo y ampliar el acceso a clases de activos con diferentes perfiles de riesgo y retorno. En un portafolio de largo plazo, una participación prudente de renta variable puede mejorar la rentabilidad esperada ajustada por riesgo, siempre que esté acompañada de límites adecuados, reglas de gobernanza y una gestión profesional.
A tres décadas de su creación, el pilar de ahorro individual ocupa un lugar consolidado en el sistema previsional uruguayo. Esa continuidad no elimina la necesidad de revisar su funcionamiento; por el contrario, vuelve más relevante adaptar sus reglas al nuevo contexto. Las propuestas de transformaciones que hoy están sobre la mesa, luego de recoger insumos del Diálogo Social y la mesa de trabajo entre el Poder Ejecutivo y las AFAP, parecen ir en el sentido correcto. Por un lado, la reducción de los costos comerciales en un contexto de afiliación obligatoria. Por otro, la ampliación prudente del universo de inversiones en un escenario actual que limita de forma excesiva las opciones a títulos nacionales de renta fija hoy considerados por el mercado como activos de muy bajo riesgo y, por lo tanto, baja rentabilidad.
Referencia:
(1) La única excepción son los trabajadores cubiertos por la Caja Notarial de Seguridad Social que continúan cubiertos por un régimen de reparto con capitalización colectiva.