Apreciaciones generalizadas, pero de muy distinta magnitud
Entre enero de 2025 y agosto de 2026 el dólar estadounidense se debilitó a nivel global. En este contexto, un gran número de monedas latinoamericanas se apreciaron, aunque lo hicieron en distintas magnitudes.
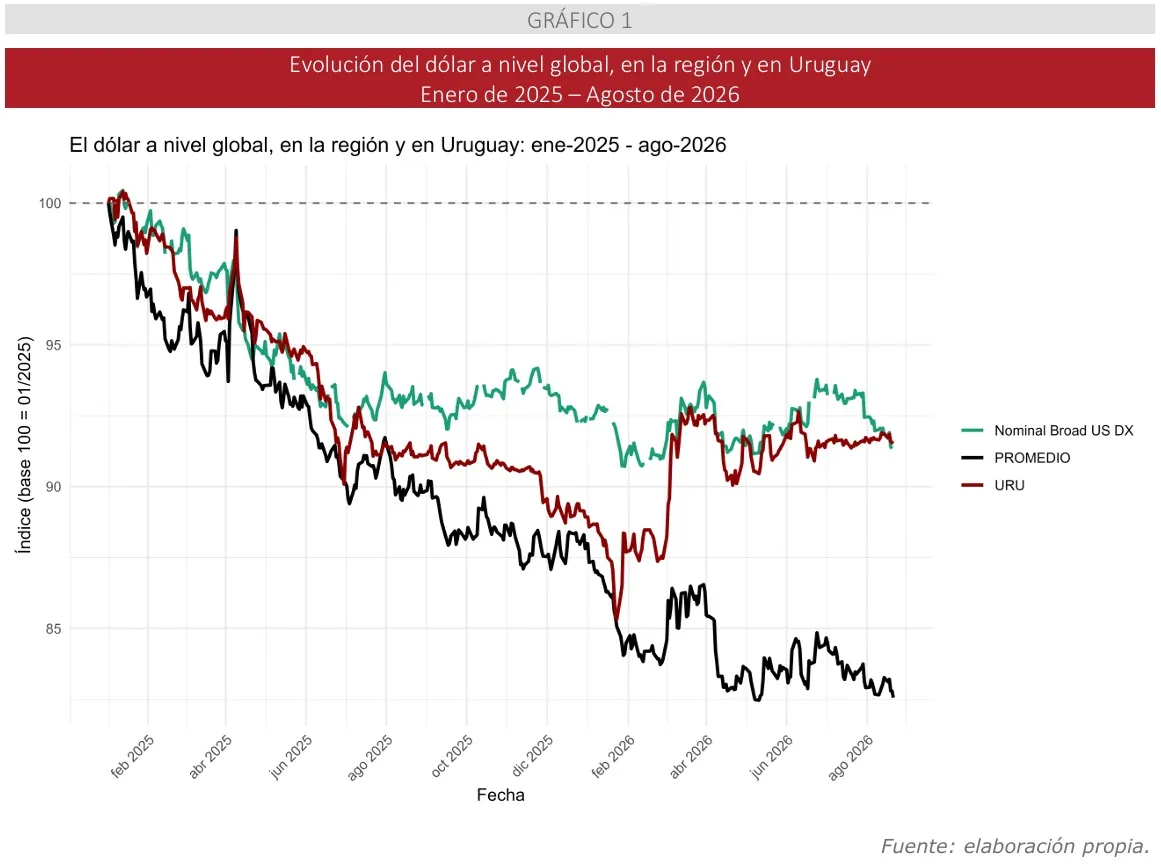
En el período considerado, y según el índice Nominal Broad U.S. Dollar Index (DTWEBGS) que mide la cotización del dólar frente a una canasta amplia de monedas, ponderada por el comercio exterior, la divisa estadounidense cayó 7,6%. Al considerar la evolución promedio en la región (ponderando por PIB nominal de 2025), se observa que en conjunto las monedas consideradas se apreciaron 15,5% frente al dólar estadounidense.
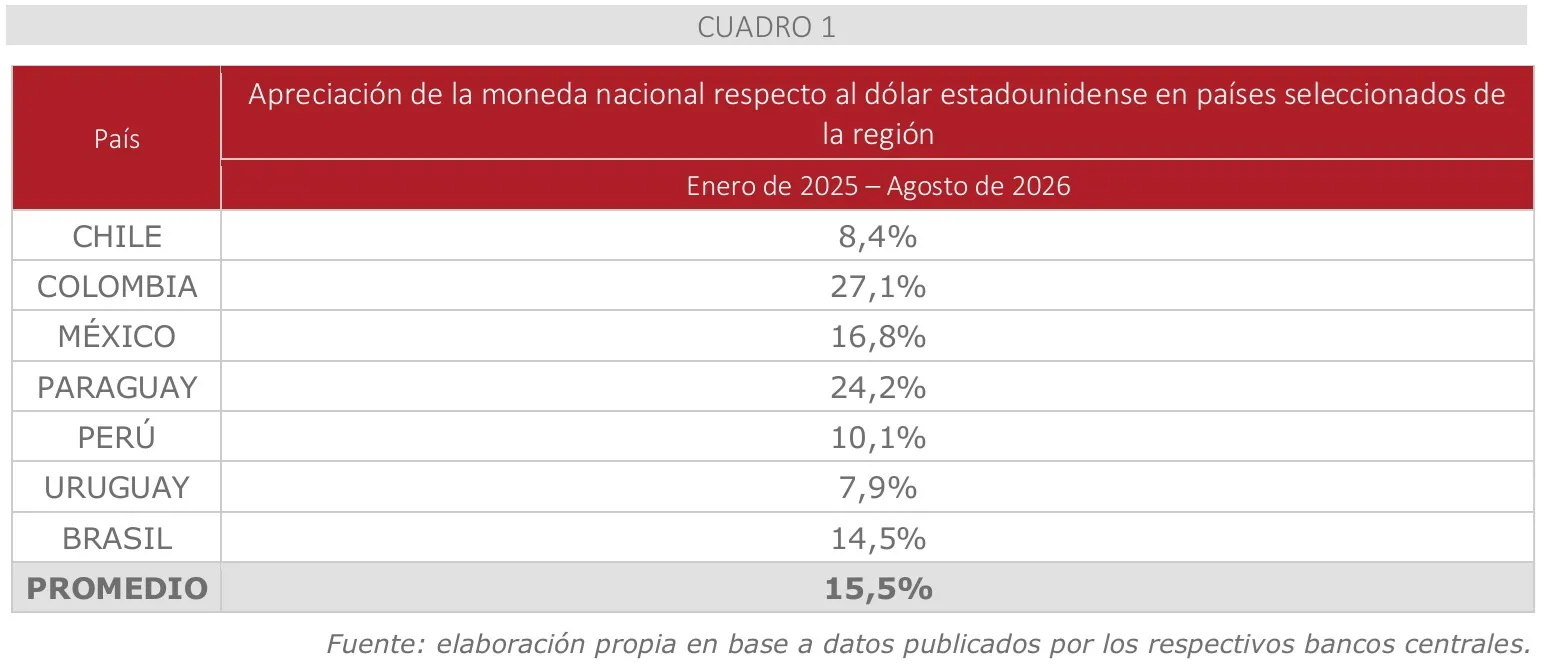
La evidencia que se expone en el Cuadro 1 muestra, asimismo, que Uruguay fue el país donde la caída de la cotización del dólar tuvo la menor magnitud (7,9%), muy en línea con la tendencia global y seguido muy de cerca por Chile (8,4%) y algo más lejos por Perú (10,1%). En concreto, en el referido período el peso uruguayo se apreció 7,9%, o sea, cerca de la mitad de lo registrado en el promedio de los países considerados.
Los casos extremos de apreciación de las monedas son Colombia (27,1%) y Paraguay (24,25%). En una posición intermedia se ubican los casos del real brasileño (14,5%) y el peso mexicano (16,8%) que tienen una ponderación más alta que el resto de los países considerados en la estimación del promedio regional.
En la medida en que el resto de las monedas de la región se apreció más que el promedio global, parece razonable conjeturar que en la explicación de lo ocurrido operaron con mayor intensidad factores específicos de cada país.
Disparidades notorias en la volatilidad cambiaria
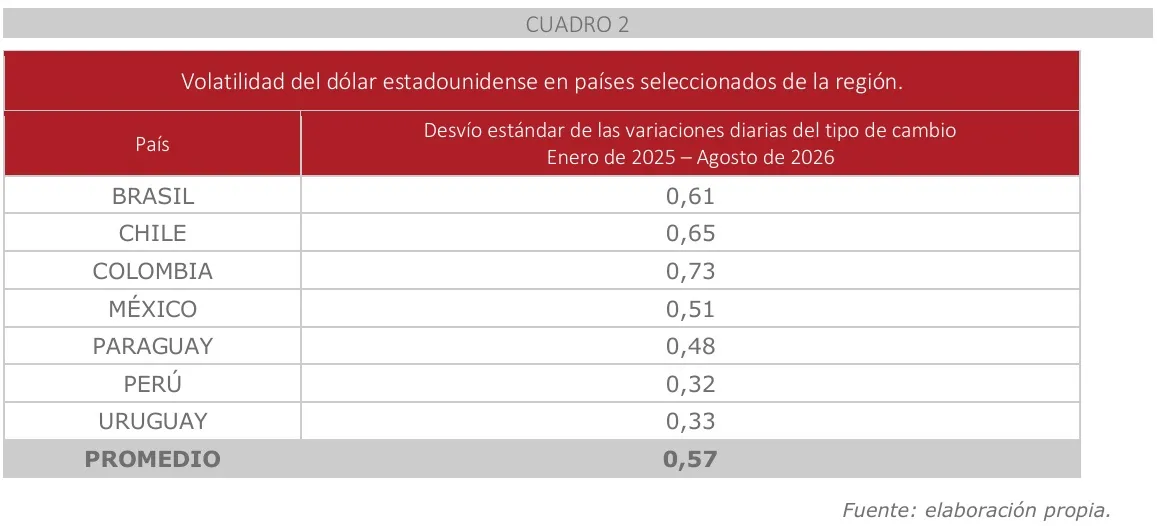
En el Cuadro 2 se presentan las estimaciones de las desviaciones estándar de las variaciones diarias del tipo de cambio de cada país en el período considerado. Este indicador aporta información sobre la volatilidad de corto plazo de las respectivas cotizaciones cambiarias.
El nivel de volatilidad observado en Uruguay (0,33) es significativamente inferior a los del resto de los países incluidos en el análisis, con la única excepción de Perú (0,32). El indicador de volatilidad cambiaria (promedio ponderado) para las siete economías de la región se ubicó en 0,57.
¿Qué ocurrió en Uruguay?
Los movimientos del tipo de cambio constituyen siempre una fuente de controversia entre analistas macroeconómicos y financieros. Para explicar este tipo de fenómenos suelen invocarse factores internos y externos, cuyo análisis se convierte en un laboratorio para estudiar el funcionamiento de los mercados de cambios domésticos y el papel que juegan las políticas monetarias como amortiguadoras o amplificadoras de acontecimientos externos de gran magnitud.
En el período analizado, varias monedas de la región enfrentaron el mismo contexto, marcado por la debilidad global del dólar. Sin embargo, las repercusiones fueron distintas en cada país; esto sugiere que factores internos, como la política monetaria, influyeron en las diferencias observadas en el comportamiento de los mercados cambiarios.
Durante 2025, el debilitamiento global del dólar y las tasas de interés relativamente altas de la región atrajeron capitales. En Uruguay, con una tasa de política monetaria de 9,25% hacia mediados de año, los activos en pesos resultaban atractivos para los inversores. Sin embargo, a medida que la inflación se ubicó en niveles compatibles con la meta de la autoridad monetaria (e incluso por debajo de ella), el BCU recortó la tasa de referencia en 350 puntos básicos entre julio de 2025 y marzo de 2026, hasta llevarla al actual 5,75%.
Esta corrección fue posible gracias a que las expectativas de inflación se mantuvieron ancladas en niveles compatibles con las metas de mediano plazo del BCU. No obstante, el recorte de la tasa de política monetaria redujo considerablemente el diferencial de tasas de interés. En marzo de 2026, aumentó la incertidumbre internacional y se produjo una salida de capitales de la región hacia activos más seguros, el menor diferencial de tasas de Uruguay contribuyó a que el dólar se alineara con esta tendencia internacional.
En síntesis, la evidencia para el período analizado confirma que el peso uruguayo presentó una apreciación cercana a la mitad del promedio regional, alineada con el debilitamiento global del dólar. Este comportamiento fue posible gracias a la convergencia de las expectativas de inflación hacia la meta del BCU, que habilitó sucesivos recortes de la tasa de política monetaria. Estos recortes comprimieron el diferencial de tasas de interés y acoplaron la moneda local a la dinámica de los flujos globales.
Esta nota es un resumen del Documento de Trabajo “¿Qué hay por detrás de la caída del dólar en Uruguay y la región?” elaborado por el equipo de Análisis Macroeconómico de Cinve. El documento completo está disponible en: https://cinve.org.uy/wp-content/uploads/2026/10/Palermo-y-Riella-Que-factores-explican-la-caida-del-dolar-en-Uruguay-y-en-la-region-8-de-octubre.pdf
(*) Equipo de Análisis Macroeconómico de Cinve.